北京資產評估所轉讓指南 中眾資產評估等機構的合規交易與實操要點
隨著資本市場活躍度提升和企業重組需求增加,北京地區的資產評估機構轉讓交易日趨頻繁。諸如“北京資產評估所轉讓”“中眾資產評估”等關鍵詞,也成為不少投資人和行業從業者關注的熱點。本文圍繞北京資產評估公司轉讓的常見問題、合規要點與操作流程展開分析,供有意向的各方參考。
一、為什么會出現資產評估機構轉讓?
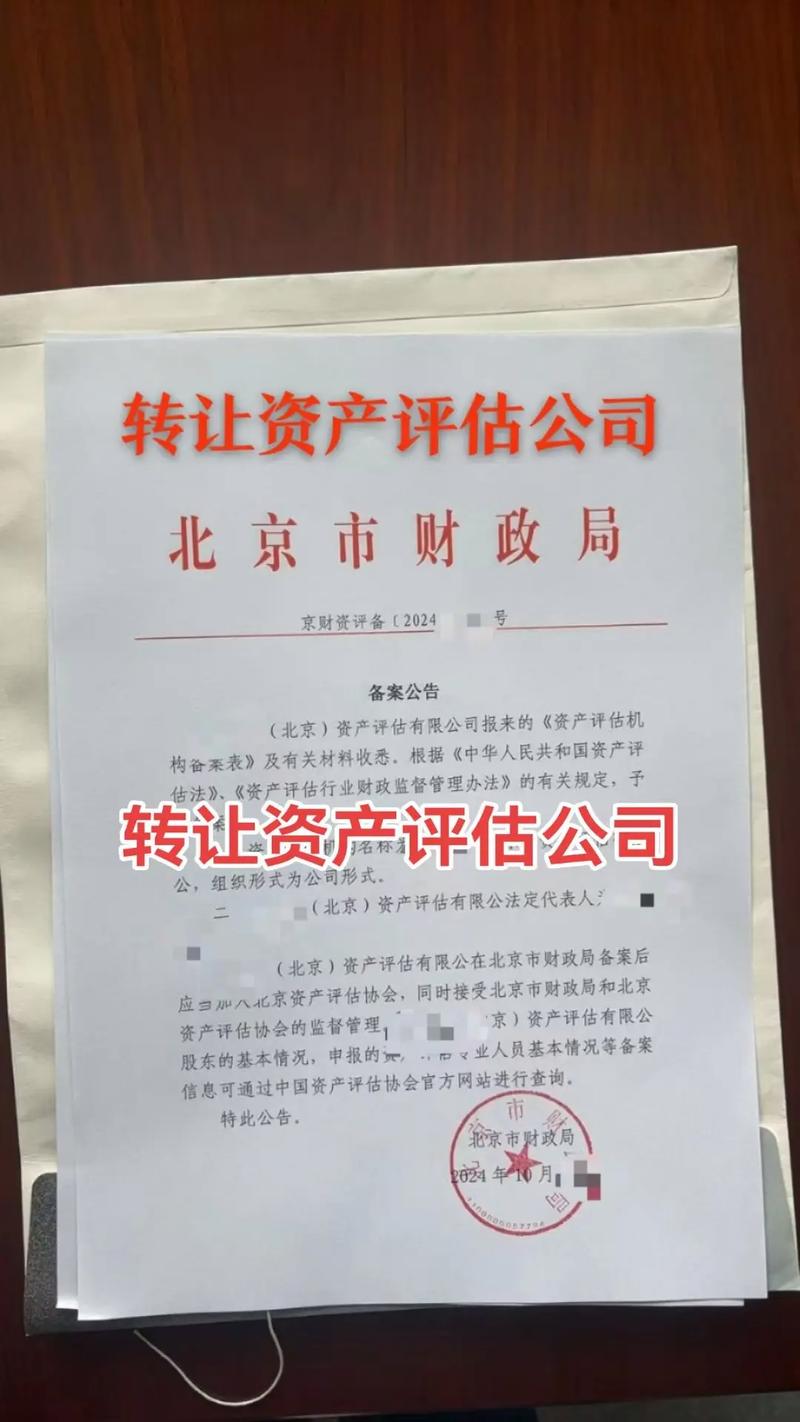
資產評估行業屬于持牌經營的專業服務領域。在北京,一家資產評估機構往往需要取得財政部門備案并加入資產評估協會,方可開展法定資產評估業務。轉讓需求通常源于以下幾類情形:
- 股東退出或業務調整:原股東因個人規劃或集團戰略變化,選擇轉讓全部或部分股權。
- 快速獲取牌照資質:新設資產評估機構審批周期較長,通過收購現有機構可縮短入市時間。
- 資源整合:大型咨詢集團或評估集團通過收購吸收團隊與客戶資源。
- 品牌與案例價值:如“中眾資產評估”這類已有一定市場認知度和項目案例的機構,其轉讓往往更具吸引力。
二、資產評估公司轉讓的核心合規要點
資產評估機構轉讓并非簡單的股權變更,涉及財政備案、協會會員資格、執業資格延續等一系列監管要求。需要重點關注:
- 備案變更:根據《資產評估行業財政監督管理辦法》,機構名稱、法定代表人、股東等變更后,應在規定期限內向所在地財政部門辦理變更備案。
- 協會會員關系:轉讓后需及時向中國資產評估協會及地方協會辦理會員信息變更,否則可能影響報告出具與行業信息查詢。
- 執業資格與人員:評估機構須有一定數量的資產評估師。轉讓時需確認核心評估師是否留任,避免因人員流失導致資質不滿足要求。
- 歷史項目責任:受讓方應審查轉讓方過往評估報告是否存在未決訴訟、監管處罰或執業風險,明確責任劃分。
三、以“中眾資產評估”為例:轉讓中的品牌與業務銜接
以“中眾資產評估”等具有一定業務積累的機構為例,轉讓過程中除了法律與財務盡職調查,還應重點考量以下幾點:
- 客戶與項目延續:原團隊是否繼續服務主要客戶,交接期如何安排。
- 品牌使用授權:如轉讓后繼續使用原字號或商標,需在協議中明確授權范圍與期限。
- 檔案管理:評估工作底稿與報告檔案屬于重要執業資料,應按行業規定妥善保存并辦理交接。
這三點直接影響轉讓后機構能否平穩運營,避免出現“買了牌照卻接不了業務”的尷尬。
四、轉讓的一般操作流程
- 前期盡調:核查營業執照、財政備案證明、協會會員證書、評估師人員社保及執業記錄、歷史業績與風險。
- 協商定價:影響價格的因素包括備案資質、評估師人數、過往收入、客戶資源、品牌價值等。
- 簽訂協議:明確股權比例、轉讓價款、支付節點、交接義務、違約責任及競業限制。
- 辦理變更:同步推進工商變更、財政備案變更、協會信息更新、銀行賬戶與稅務信息變更。
- 交接過渡:人員、檔案、客戶、系統權限的平穩移交,必要時設置過渡期。
五、出讓方與受讓方的常見風險提示
- 出讓方:注意轉讓后不再以原機構名義執業,避免后續責任牽連;尾款支付與配合變更義務應對等設置。
- 受讓方:警惕“空殼機構”——若缺少資產評估師或備案失效,牌照價值將大打折扣;不宜僅憑名稱如“中眾資產評估”等表面印象做決策,應實地核查。
- 雙方共同:務必通過書面協議和專業律師、會計師參與,涉及國有資產或特殊行業股東的,還需履行相應審批程序。
六、
北京資產評估所或資產評估公司的轉讓,既是市場資源優化配置的方式,也是一項高度合規敏感的交易行為。無論是希望退出市場的原股東,還是尋求快速獲得資質的受讓方,都應以盡職調查為基礎,以合規變更為核心,穩妥推進交易。像“中眾資產評估”這類主體,其轉讓更應關注品牌、團隊與業務的實質性銜接,而非單純的名號流轉。只有把控好法律、財稅、行業三重關口,才能真正實現資產價值的平穩轉移。